Emel SARAÇ
Tüm YazılarıABD Hazine tahvilleri (US Treasuries), uzun yıllardır küresel finans sisteminin merkezinde yer alsa da bugün ABD’nin kontrolden çıkan kamu borcu ve devasa bütçe açıkları, bu enstrümanların sunduğu varsayılan "güvenilirlik" algısını ciddi şekilde sarsmaktadır. II. Dünya Savaşı sonrasında ABD dolarının küresel rezerv para birimi niteliği kazanması, Amerikan devlet tahvillerini uluslararası sistemin temel "risksiz varlığı" (risk-free asset) konumuna getirmiştir. Ancak trilyonlarca dolara ulaşan borç stoku göz önüne alındığında, bu risk sizlik tanımı teorik bir varsayımdan ibaret kalmaktadır.
Geleneksel finansal modellerde temerrüt riski bulunmadığı kabul edilen ABD Hazine tahvilleri; gelişmekte olan ülke borçlanma araçlarından mortgage kredilerine, şirket tahvillerinden hisse senedi değerleme modellerine kadar pek çok varlığın getiri oranlarını fiyatlamada referans alınmaktadır. Bu çerçevede ABD 10 yıllık tahvil getirisi, küresel borçlanma ve sermaye maliyetinin ana belirleyicisi olarak işlev görmektedir. Ancak borç sürdürülebilirliğine dair artan kaygılar, bu referans getiri oranlarının üzerindeki risk primini artırmakta ve borçlanma maliyetlerini sistemik olarak yukarı çekmektedir.
Dünya merkez bankaları, uluslararası ticareti finanse etmek ve ulusal para birimlerinin istikrarını korumak amacıyla döviz rezervlerinin önemli bir kısmını tarihsel olarak bu tahvillerde tutmuştur. Benzer şekilde bu borç senetleri; gölge bankacılık, türev ürün piyasaları ve bankalar arası borçlanma mekanizmalarında teminat niteliğinde kullanılmaktadır. Fakat ABD’nin yılda trilyonlarca doları bulan bütçe açıkları ve katlanarak artan faiz ödemeleri, bu tahvilleri elinde tutan yabancı aktörler için teminat kalitesine dair soru işaretleri yaratmaktadır.
ABD, kronikleşen dış ticaret ve bütçe açıklarını, yabancı devletlerin ve uluslararası yatırımcıların ABD Hazine tahvillerini satın almasıyla finanse eden bir yapı kurmuştur. Bu mekanizma, ABD'ye kendi para biriminde sınırsız borçlanma imkânı tanımış olsa da gelinen noktada borç yükünün milli gelire oranının kriz seviyelerine ulaşması, küresel yatırımcıların bu borcu finanse etme iştahını zayıflatmaktadır. ABD’nin sunduğu bu "güvenli liman" anlatısı, ihraç edilen devasa borç miktarının piyasada yarattığı doygunluk nedeniyle giderek daha fazla sorgulanmaktadır.
Sonuç olarak, ABD Hazine tahvilleri piyasasında yaşanacak bir talep daralması veya likidite bozulması, yalnızca Washington'ın borçlanma faturasını kabartmakla kalmayıp küresel finansal sistemde zincirleme bir kırılmaya yol açma riski taşımaktadır. ABD borç dinamiklerinin alarm verdiği bir konjonktürde, Japonya gibi en büyük dış alacaklı bir ülkenin elindeki tahvilleri satması veya yenilememesi, Amerikan finansman modelinin kırılganlığını gözler önüne seren somut bir gerçekliktir.
ABD Dış Borcu ve Tahvil Varlıklarının Dağılımı
ABD Hazine tahvillerinin toplam stokunun önemli bir kısmı yabancı ülkelerin merkez bankaları, egemen varlık fonları ve uluslararası kurumsal yatırımcıların elindedir. Toplam yabancı mülkiyeti 8 trilyon doların üzerinde bulunmakta olup, bu portföydeki ana aktörler ve tuttukları tahvil miktarlarındaki eğilimler şu şekildedir:
|
Ülke |
Yaklaşık Tahvil Miktarı (Dolar) |
Stratejik Konumu ve Trendi |
|
Japonya |
~1.1 Trilyon $ |
En büyük dış alacaklı. Döviz müdahaleleri, BoJ faiz artışları ve yüksek hedge maliyetleri nedeniyle portföyünü pasif ve aktif olarak azaltma eğilimindedir. |
|
Çin (Anakara) |
~750- 800 Milyar $ |
İkinci büyük dış alacaklı. Zirve yaptığı 1.3 trilyon dolar seviyelerinden kademeli olarak çekilmektedir. Jeopolitik riskler, ABD yaptırımı kaygıları ve rezervlerini altın ile çeşitlendirme stratejisi nedeniyle net satıcı konumundadır. |
|
Birleşik Krallık / Londra |
~700- 750 Milyar $ |
Küresel finans merkezi olması sebebiyle offshore fonların, hedge fonların ve uluslararası sermayenin geçiş noktasıdır. |
|
Lüksemburg & Cayman Adaları |
~300- 400'er Milyar $ |
Vergi cennetleri ve uluslararası yatırım fonlarının (Hedge Funds) konuşlandığı merkezlerdir. Karşılıklı fonların kısa vadeli al-sat veya kaldıraçlı pozisyonlarını yansıtır. |
|
Kanada, Belçika, Tayvan vb. |
~250- 350 Milyar $ bandı |
Bölgesel merkez bankası rezervleri ve uluslararası takas kurumları (Euroclear gibi) üzerinden yürütülen portföy yatırımlarıdır. |
Bu Tablonun ABD İçin Anlamı: "Alacaklılar Kaçarken Borç Artıyor"
Bu dağılım tablosu, ABD finansman modeli üzerindeki gerçek tehlikeyi net bir şekilde ortaya koymaktadır:
Tarihsel İki Ana Sütunun Çöküşü: ABD borçlanma modelinin ana taşıyıcısı olan ilk iki ülke (Japonya ve Çin), toplamda trilyonlarca dolarlık tahvil tutmalarına rağmen artık ABD borçlanmasını finanse etme iştahını kaybetmiştir. Çin jeopolitik nedenlerle, Japonya ise kendi ekonomik ihtiyaçları ve faiz yapısı nedeniyle sistemden çekilmektedir.
Kalıcı Yüksek Borçlanma Maliyeti: Yabancı kamusal alıcıların yerini kısa vadeli, getiri odaklı ve oynak hareket eden özel sektör fonlarının (Hedge fonlar) alması, ABD Hazine tahvillerinin oynaklığını artırmaktadır.
Sıkışan Maliye Politikası: Yabancı alıcıların azalması sebebiyle ABD Hazine Bakanlığı, ihalelerde alıcı bulabilmek için daha yüksek getiri sunmak zorundadır. Yükselen her 1 baz puanlık faiz artışı, ABD bütçesine milyarlarca dolarlık ek faiz yükü getirmekte ve ülkenin ekonomik görünümünü daha kırılgan hale getirmektedir.
Fed Put" İllüzyonu
Piyasalarda oluşan "Fed ne olursa olsun müdahale eder ve varlık fiyatlarını kurtarır" beklentisi (Fed Put), küresel yatırımcıların ve finansal kuruluşların aşırı risk almasına yol açmıştır. Ancak trilyonlarca dolarlık borç stoğu altında ezilen bir konjonktürde Fed'in her krizde piyasaya likidite enjekte etme kapasitesi artık sınırlarına ulaşmıştır. Likidite enjeksiyonu doğrudan enflasyonu patlatma riski taşırken, sıkılaşma ise ABD Hazine ihalelerinde alıcı bulamamasına neden olmaktadır. Fed, iki ucu keskin bir kılıçla karşı karşıyadır.
Bu durum, Japonya gibi devasa miktarda ABD borç senedi tutan yabancı aktörler açısından net bir mesaj vermektedir: Karşısında bağımsız, rasyonel ve enflasyon riskini tam kontrol eden bir merkez bankası değil; Amerikan kamu borcunu yüzdürmek için manevra alanı giderek daralan ve kendi para biriminin satın alma gücünü eriten bir kurum bulunmaktadır.
JAPONYA’ YI SATIŞA İTEN İÇ VE DIŞ NEDENLER
Japonya’nın ellerindeki devasa ABD Hazine tahvillerini satmaya veya vadesi dolanları yenilememeye karar vermesi, teknik finansal istatistiklerin ötesinde tam anlamıyla bir zorunluluktan kaynaklanmaktadır. Yıllarca kendi ülkesinde sıfır ya da negatif faiz ortamına hapsolan Japon sermayesi için Amerikan borç senetleri son derece cazip bir limandı. Fakat hem Tokyo’daki makroekonomik dengelerin bozulması hem de Washington tarafındaki risklerin görünür hale gelmesi bu hikâyeyi kökünden değiştirmektedir.
Bu çıkış sürecini tetikleyen en canlı ve yakıcı neden, Yen’in yaşadığı tarihi değer kaybıdır. Amerikan Merkez Bankası (Fed) enflasyonu dizginlemek adına faizleri agresif biçimde yukarı çekerken, Japonya Merkez Bankası’nın (BoJ) faiz artırmakta gecikmesi dolar ile Yen arasındaki makası görülmemiş seviyede açtı. Yen eridikçe Japonya’da ithalat maliyetleri patladı ve halkın yaşam pahalılığı çekilmez bir hal aldı. Tokyo yönetimi kendi ulusal para birimindeki bu kan kaybını durdurabilmek için doğrudan döviz piyasasına müdahale etmek zorunda kaldı. Piyasadan Yen satın alıp dolar satabilmek için gereken devasa nakit likiditesini ise ancak elindeki Amerikan tahvillerini bozdurarak karşılayabildi. Yani Japonya, kendi evindeki finansal yangını söndürmek için ABD’ye yıllardır sağladığı borç musluğunu bizzat kısmak durumunda kaldı.
Diğer yandan, Japonya içinde yıllardır süren durgunluğun ve negatif faiz döneminin sonuna gelinmesi denklem tamamen değiştirdi. Japonya Merkez Bankası’nın tarihsel bir adımla negatif faiz politikasını terk etmesi ve kendi devlet tahvillerinin getirilerini serbest bırakmasıyla birlikte, Japon yatırımcılar için uzun bir aradan sonra ilk kez kendi ülkelerinde anlamlı bir getiri imkânı doğdu. Yıllardır mecburen yurt dışına kaçan Japon sermayesi, kur riski taşımayan ve kendi ülkesinde makul faiz sunan Japon Devlet Tahvillerine (JGB) dönme fırsatını yakaladı.
Tüm bunlara bir de Japon dev emeklilik fonları ve sigorta şirketlerinin yaşadığı getiri illüzyonu eklendi. Japon kurumları ABD tahvili satın aldıklarında, kur riskinden korunmak (hedge etmek) için türev piyasalarda ciddi maliyetler ödemek zorundadır. İki ülke arasındaki faiz farkı açıldıkça bu korunma maliyeti öyle seviyelere tırmandı ki, Amerikan tahvillerinden elde edilen faiz kağıt üzerinde yüksek görünse de net kâr eksiye düştü. Yani Japon yatırımcı için Amerikan borcunu finanse etmek kârlı bir iş olmaktan çıkıp, üstüne para ödenen bir yüke dönüştü. Hal böyle olunca, Japon kurumsal devleri de vadesi gelen ABD tahvillerinin parasını alıp Amerikan piyasasında bırakmak yerine, sessizce kendi ülkelerine çekmeye başladı.
Japonya’nın ABD tahvillerini satması, geçici bir portföy hamlesi değil; hem devletin kendi parasını koruma telaşından hem de yatırımcının zarar eden bir pozisyondan kaçma isteğinden doğan son derece insani, somut ve yapısal bir geri adımdır.
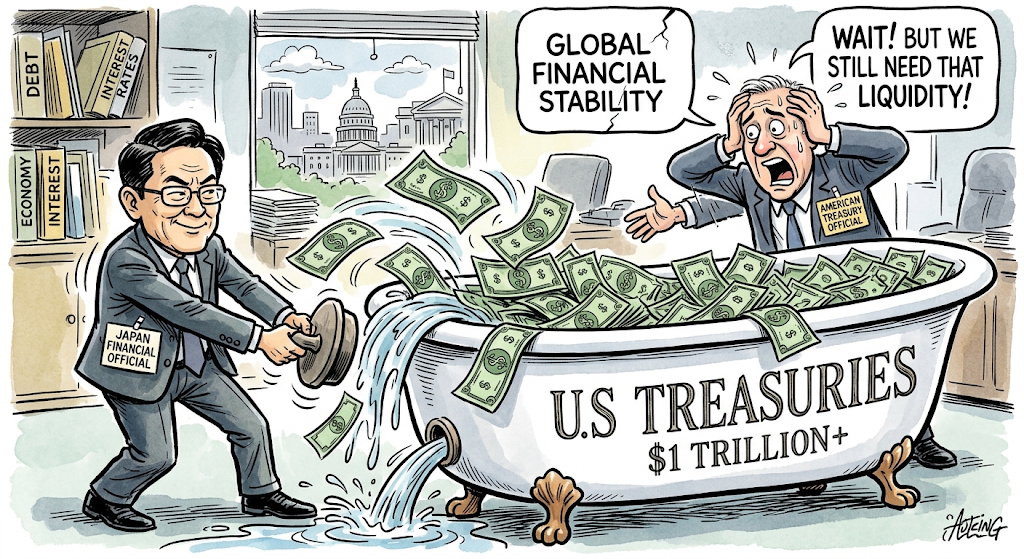
Japonya ve Çin gibi devasa alacaklıların kademeli olarak çekildiği, borç stokunun tırmandığı ve ihalelere talebin zayıfladığı bir konjonktürde ABD; tahvil piyasasını çökertmemek, borçlanma mekanizmasını sürdürmek ve küresel ilgiyi diri tutmak için bir dizi zorunlu hamle ve stratejik manevra yapmak durumundadır.
ABD’nin, petrol gelirlerini Çin ile yuan üzerinden ticaret yapmaya veya kendi altyapı projelerine yönlendiren Körfez ülkelerinden istediği desteği alamayacağı bir senaryoda, gözler doğrudan en büyük alacaklı olan Japonya’ya çevrilir.
Çin zaten sistemden çekilirken ve Körfez mesafeli dururken, Japonya’nın da kaçışı ABD tahvil piyasası için tam anlamıyla bir felaket senaryosudur. Bu nedenle Washington ve Fed, sırf Japon sermayesini elde tutmak ve kaçışı dizginlemek için Tokyo’ya özel bir dizi finansal, diplomatik ve mekanik ayrıcalık tanımak zorundadır
Japonya ve Çin gibi devasa alacaklıların kademeli olarak sistemden çekildiği, borç stokunun kontrolsüzce büyüdüğü bir ortamda ABD; tahvil piyasasını ayakta tutmak için çaresizce yeni yollar arıyor. Körfez ülkelerinin petrodolar kaynaklarını Çin ile ticaret yapmaya veya kendi ulusal projelerine kaydırdığı bir dünyada, Washington’ın Körfez’den umduğu finansal desteği bulması zaten oldukça zor. Çin ise jeopolitik gerilimler nedeniyle elindeki Amerikan borç senetlerini sessiz sedasız eritmeye devam ediyor.
Böyle bir tabloda, ABD’nin elinde kalan son ve en kritik hayati kale Japonya’dır. Japon sermayesinin de tamamen kaçması, Amerikan borçlanma sisteminin doğrudan çökmesi anlamına gelir. Bu yüzden Washington ve Fed, diğer ülkelere göstermediği esnekliği sırf Japonya’yı elde tutabilmek ve bu kaçışı dizginlemek için göstermek zorundadır.
Peki ABD, Japonya’yı kaçırmamak için masaya hangi somut kozları koyabilir?
Öncelikle Japonya’nın Amerikan tahvillerini satmasındaki en büyük yangın, Yen’in erimesi ve Tokyo’nun kendi parasını savunmak için acil dolar nakdine ihtiyaç duymasıdır. Fed burada devreye girerek Japonya Merkez Bankası’na (BoJ) özel ve sınırsız dolar Swap Hatları (Currency Swap Lines) tanımlayabilir. Bu mekanizma sayesinde Japonya, elindeki ABD tahvillerini piyasada açıkça satıp faizleri fırlatmak yerine, bu tahvilleri Fed’e teminat vererek doğrudan dolar nakdi temin eder. Böylece kendi parasını savunurken Amerikan tahvil piyasasını da altüst etmemiş olur.
İkinci büyük sorun ise Japon sigorta devlerinin ve emeklilik fonlarının yaşadığı kârsızlık krizidir. Japon kurumları Amerikan tahvili aldıklarında kur riskinden korunmak için ciddi bir maliyet öderler. Faiz farkı açıldıkça bu korunma (hedge) maliyeti tahvilin tüm faiz getirisini yutup eksiye düşürdü. ABD finans otoriteleri, sırf bu dev fonlar kaçmasın diye Japon yatırımcılara özel faiz takası imkanları ve dolar/Yen korunma kolaylıkları sağlayarak bu maliyet yükünü hafifletmeye çalışacaktır. Amaç, Japon kurumlarının kâğıt üzerinde kalan kârlarını yeniden ceplerine koyabilmelerini sağlamaktır.
Tüm bunlara ek olarak, işin içine diplomasi ve jeopolitik baskı girecektir. Washington, askeri ve siyasi nüfuzunu masaya koyarak Tokyo ile örtülü bir centilmenlik anlaşması yapma yoluna gider. G7 çerçevesinde Japonya’nın Yen’i koruma müdahalelerine açıkça onay verilir, hatta gerekirse ortak müdahale vaat edilir. Bunun karşılığında ise Japon Maliye Bakanlığı’ndan elindeki ABD tahvili stokunu belirli bir seviyenin altına indirmeme ve vadesi gelenleri yeniden alma sözü istenir.
Son olarak Fed, "FIMA Reverse Repo Facility" gibi özel mekanizmalar üzerinden Japonya’nın elindeki tahvilleri dilediği an doğrudan ve piyasayı etkilemeden nakde çevirme garantisi sunar.
Özetle; Çin’in veda ettiği, Körfez’in mesafe koyduğu bir konjonktürde ABD için Japonya, "batmasına veya kaçmasına izin verilemeyecek kadar kritik" bir alacaklıdır. Washington, piyasa kurallarını bir kenara bırakarak Japonya’ya özel dolar likiditesi, düşürülmüş maliyetler ve siyasi güvenceler sunarak bu devasa sermayeyi kendi ülkesinde tutmaya mahkumdur.
Sonuç
Japonya’nın ellerindeki ABD Hazine tahvillerinden çekilme süreci, sadece bir portföy değişimi ya da geçici bir piyasa dalgalanması değildir. Bu tablo, II. Dünya Savaşı’ndan bu yana kurulan ve Amerikan borç senetlerini küresel finansın sarsılmaz temeli kabul eden sistemin gözlerimizin önünde çatırdamasıdır. Washington, uzun yıllardır devam eden "istediğim kadar borçlanır, faturasını da dünyaya keserim" rahatlığının sonuna gelmiş durumdadır.
ABD’nin bugün içinde bulunduğu mali tablonun vahameti artık gizlenemeyecek boyutlara ulaşmıştır. Kamu borcu 34 trilyon doları aşarak milli gelirin %120’sinin üzerine fırlamış, yıllık bütçe açıkları trilyonlarca dolarlık kronik bir yara haline gelmiştir. Daha da vahimi, ABD Hazine’sinin sadece bu borçların faizini ödeyebilmek için ayırdığı para yıllık 1 trilyon dolara yaklaşarak savunma bütçesini bile geride bırakmıştır. Amerikan hükümeti artık borcun kendisini ödemeyi bir kenara bırakmış, sırf birikmiş faizleri kapatabilmek için sürekli yeni tahvil ihraç etmek zorunda kaldığı tam bir saadet zinciri dinamiğine sürüklenmiştir. Piyasaya sürülen her yeni tahvil faizleri daha da yukarı çekmekte, yükselen faizler ise bütçedeki faiz faturasını patlatarak krizi kendi kendine besleyen bir sarmala dönüştürmektedir.
Tüm bu iç borç felaketi yaşanırken, dışarıda da tarihsel alacaklı sütunları tek tek çökmektedir. Yıllarca Amerikan borçlanmasını finanse eden iki dev aktörden Çin, jeopolitik gerilimler ve ABD yaptırımı kaygılarıyla elindeki tahvilleri sessiz sedasız eritmekte, rezervlerini altına kaydırmaktadır. En büyük alacaklı olan Japonya ise, eriyen parası Yen’i savunmak, bozulan getiri dengesinden kaçmak ve kendi ülkesinde yükselen faizlerin cazibesine kapılarak evine dönmektedir. Körfez ülkeleri dahi petrol gelirlerini dolar yerine yerel para birimleriyle ticaret yapmaya ve kendi altyapılarına yatırmaya başlamıştır. Yani ABD, tarihin en yüksek borç yüküyle baş başa kalmışken, bu borç kağıtlarını alacak küresel bir aktör bulmakta her geçen gün daha da zorlanmaktadır.
Bu durum, finans dünyasının yıllardır ezbere kabul ettiği "ABD tahvili risksiz varlıktır" kuralını kökünden yıkmaktadır. Amerikan Merkez Bankası (Fed) ise bu vahamet karşısında tam anlamıyla köşeye sıkışmıştır. Enflasyonu dizginlemek için faizleri yüksek tuttuğunda Amerikan Hazine’sinin borçlanma faturası patlamakta ve bankacılık sistemi sarsılmaktadır. Hazine’ye nefes aldırmak için faizleri indirip yeniden para basmaya gittiğinde ise enflasyon hortlamakta ve doların küresel satın alma gücü yok olmaktadır. Fed, hangi yolu seçerse seçsin sistemin bir yerinden patlayacağı bir kapana kısılmıştır.
Nihayetinde ABD, dış alacaklıların bıraktığı bu devasa boşluğu doldurabilmek için serbest piyasa masallarını bir kenara bırakıp kendi iç finansal sistemine yüklenmek zorunda kalacaktır. Amerikan bankalarına, emeklilik fonlarına ve sigorta devlerine yasal düzenlemelerle "daha fazla ABD tahvili tutma" zorunluluğu getirilecek, yani bir nevi örtülü bir finansal baskılama uygulanacaktır. Ancak bu hamle bile yangını söndürmeye yetmeyecek, sadece zaman kazandıracaktır. Japonya’nın başlattığı bu sessiz kaçış, küresel finansal hegemonyada çanların artık ABD için çaldığını, Washington’ın karşısında artık sorgusuz sualsiz borç veren müttefikler değil, kendi canının derdine düşmüş bir dünya olduğunu açıkça göstermektedir.
KAYNAK
TIC (Treasury International Capital) System - Major Foreign Holders of U.S. Treasury Securities home.treasury.gov / TIC Data System
Debt to the Penny / Daily Treasury Statement (DTS) https://fiscaldata.treasury.gov/
Federal Debt: Total Public Debt as Percent of Gross Domestic Product / Interest Payments on Federal Debt fred.stlouisfed.org
Foreign Exchange Intervention Operations mof.go.jp / Foreign Exchange Operations
https://asia.nikkei.com/business/finance/the-mystery-of-japan-s-shrinking-us-treasury-holdings?na
Güncel Yazıları
Türkiye’nin Enerji Bağlantısallığı: Petrol ve Doğalgaz Hatları
23 Ağustos 2026
Küresel Ticaretin Yeni Kilidi: Modern İpek Yolu’nda Türkiye’nin Lojistik Egemenliği..
22 Mayıs 2026
Jeopolitik Riskler ve Alternatif Enerji Rotaları: Savaşın Körfez Ekonomilerinde Makro..
11 Nisan 2026
Küresel Satranç Tahtasında Basra Hamlesi: Enerji, Güç ve Strateji
12 Mart 2026
Yaptırımlar ve Savaş Kıskacında Bir Ekonomi: İran’ın Direnç ve Dönüşüm Mücadelesi..
28 Şubat 2026
Petro-Devletin Dönüşümü: Venezuela’nın Tarım Toplumundan Donroe Doktrini’ne Uzanan Hi..
24 Ocak 2026
Trump 2.0: Trump Ekonomi Politikalarının Amerika Ekonomisine Etkileri
15 Aralık 2025
Trump’ın Baskısı Üzerine NATO Üyelerinin Savunma Harcamalarını Artırmalarının Ekonomi..
13 Ekim 2025
Rusya Ukrayna Savaşı’nın Ukrayna Ekonomisine Yansımaları
28 Ağustos 2025
Rusya-Ukrayna Savaşı’nın Rusya Ekonomisine Yansımaları
30 Temmuz 2025
Rusya Ukrayna Savaşı’nın Avrupa Ekonomisine Yansımaları
18 Temmuz 2025


